Recargo por presentar el modelo 303 (IVA) fuera de plazo
Publicado el 27 de agosto de 2026
🧮 Herramienta gratuita · sin registro
Desglose del cálculo:
| Total a pagar por el retraso |
Pagando todo ahora, sin recurrir
Aplazando sin garantía, o recurriendo
Cálculo orientativo según el art. 27 de la LGT (recargo por declaración extemporánea sin requerimiento previo) y el interés de demora del 4,0625% vigente en 2026. No sustituye la liquidación oficial de la Agencia Tributaria ni el análisis de tu asesoría fiscal. No constituye asesoramiento legal ni fiscal.
Presentar el modelo 303 con algunos días o meses de retraso no es en absoluto lo mismo que presentarlo tarde después de que Hacienda ya te haya detectado y reclamado. Si te adelantas tú, antes de cualquier requerimiento, el recargo es previsible y relativamente moderado. Si esperas a que la Agencia Tributaria te reclame, entras en un régimen sancionador que puede multiplicar por diez lo que habrías pagado por tu cuenta.
Cómo funciona el recargo desde la reforma de 2021
Hasta julio de 2021, el recargo por presentación extemporánea tenía tramos fijos poco proporcionales: un retraso de un día se penalizaba casi igual que uno de cinco meses. La Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, cambió el sistema del artículo 27 de la Ley General Tributaria (LGT) para hacerlo gradual:
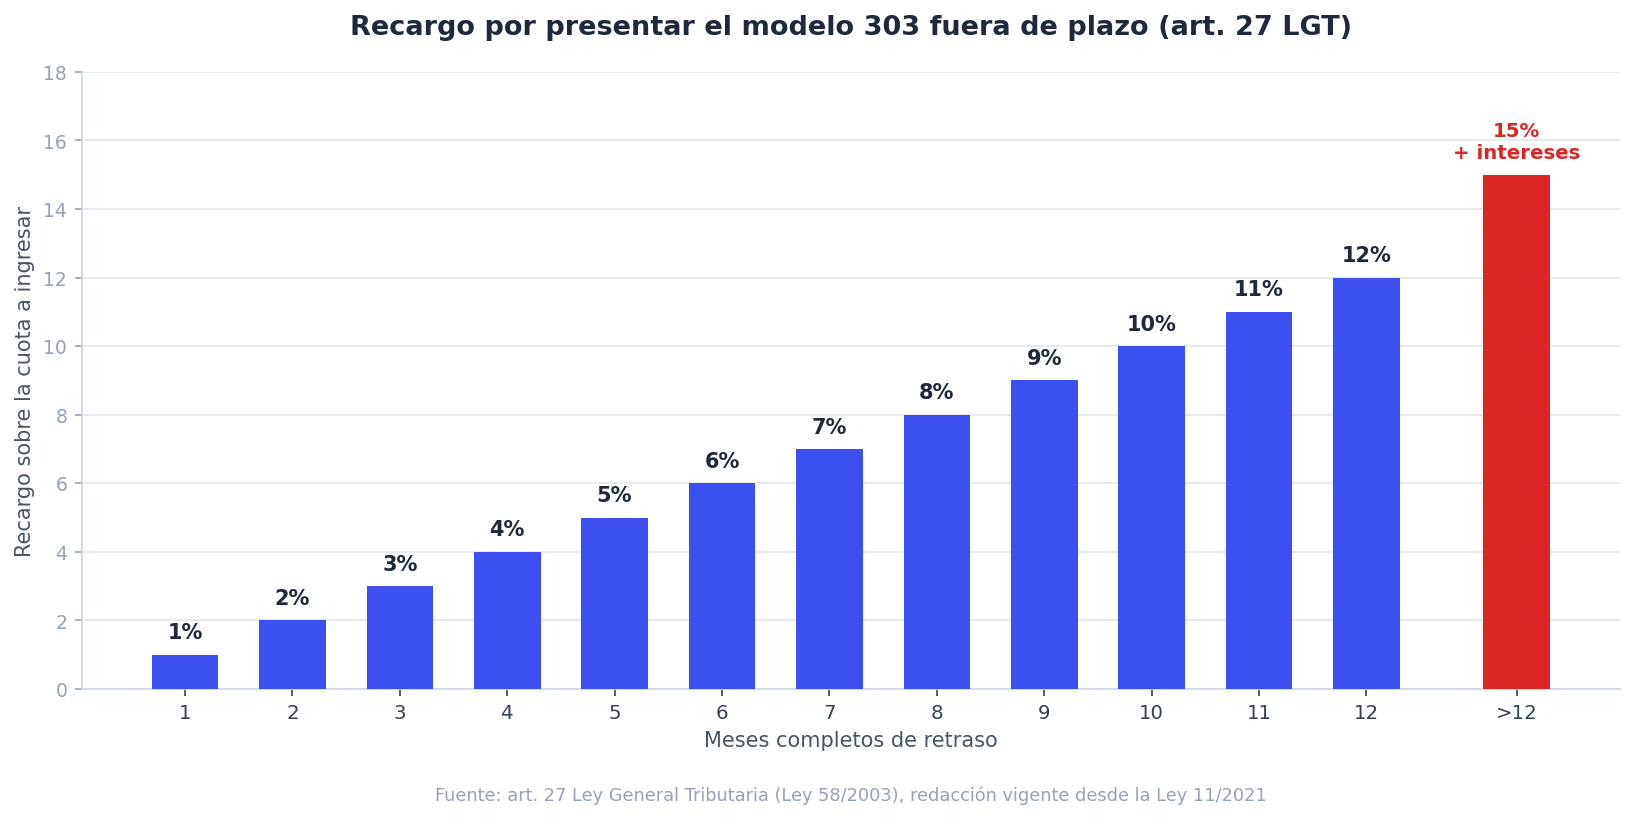
- 1% de la cuota a ingresar, más otro 1% adicional por cada mes completo de retraso, hasta un máximo del 12% al cumplirse los 12 meses.
- Más de 12 meses de retraso: el recargo pasa a ser un 15% fijo, y además se exigen intereses de demora sobre el tiempo que exceda de esos 12 meses.
- Durante el primer año de retraso, el recargo excluye expresamente sanciones e intereses de demora — es, por diseño, un régimen más benigno que el sancionador, pensado para premiar la regularización voluntaria.
El interés de demora vigente en 2026 es del 4,0625%, el mismo tipo que rige desde 2023, aplicado de forma provisional mientras no se apruebe una nueva Ley de Presupuestos Generales del Estado con un tipo distinto. Ese interés solo entra en juego a partir del día 13 tras cumplirse el año de retraso — dentro del primer año, el único coste es el recargo mensual.
Casos prácticos: cuánto cuesta retrasarse en el modelo 303
Estos son cuatro escenarios habituales, calculados con la fórmula real del art. 27 LGT:
| Caso | Cuota a ingresar | Retraso | Recargo aplicable | Coste total del retraso |
|---|---|---|---|---|
| Autónomo que presenta 10 días tarde | 3.000 € | Menos de 1 mes completo | 1% | 30 € |
| Pyme que se olvida un trimestre entero | 12.000 € | 3 meses completos | 4% | 480 € |
| Empresa que regulariza casi un año y medio después | 8.000 € | 14 meses (2 meses más allá del año) | 15% + intereses | 1.253,42 € (1.200 € de recargo + 53,42 € de intereses) |
| Autónomo con IVA a devolver que presenta tarde | 0 € a ingresar | 2 meses | No hay recargo, pero sí multa fija (art. 198 LGT) | 100 € (reducida por presentación voluntaria) |
El tercer caso ilustra por qué merece la pena no dejar pasar el año: los dos meses que exceden de los 12 generan intereses de demora sobre la cuota (8.000 € × 4,0625% × 60/365 ≈ 53,42 €), que se suman al 15% fijo del recargo. Cuanto más tarde llegues por encima del año, más intereses se acumulan — a diferencia del recargo mensual del primer año, que no crece con el número de días dentro de cada mes, solo con los meses completos.
Recargo (art. 27) frente a sanción (art. 191): la diferencia que de verdad importa
La cifra que más suele sorprender no es el recargo en sí, sino lo que te ahorras al presentar por tu cuenta en lugar de esperar a que Hacienda actúe primero:
| Situación | Régimen aplicable | Coste |
|---|---|---|
| Presentas tú, sin requerimiento previo | Recargo (art. 27 LGT) | 1%-12% (o 15% + intereses si superas el año) |
| Hacienda te requiere antes de que presentes | Sanción por dejar de ingresar (art. 191 LGT) | 50%-150% de la cuota, según gravedad |
La ley considera “requerimiento previo” cualquier actuación administrativa de la que tengas constancia formal y que esté dirigida a regularizar, comprobar, inspeccionar o liquidar tu situación tributaria. En cuanto existe ese requerimiento, la vía del recargo se cierra para siempre para ese periodo: ya no puedes “adelantarte” pagando el recargo reducido, y entras directamente en el régimen sancionador, con multas que empiezan en el 50% de la cuota dejada de ingresar y pueden llegar al 150% si hay ocultación o medios fraudulentos. Es la diferencia entre pagar 480 € de más por una cuota de 12.000 € presentada cuatro meses tarde por tu cuenta, o entre 6.000 € y 18.000 € de sanción si Hacienda te pilla antes.
La reducción del 25% que casi nadie aplica bien
El artículo 27.5 LGT permite reducir el recargo en un 25%, pero exige cumplir dos condiciones a la vez, no solo una:
- Pagar la totalidad de la deuda de la autoliquidación extemporánea (la cuota, no el recargo) al presentarla, o dentro del plazo de pago de la liquidación que practique Hacienda — o tener concedido un aplazamiento o fraccionamiento de esa deuda con garantía de aval bancario o certificado de seguro de caución, solicitado a tiempo.
- Pagar el 75% restante del recargo (una vez aplicada la reducción) dentro del plazo que se abre con la notificación de la liquidación del recargo, sin recurrirlo ni pedir rectificación.
Con números: sobre una cuota de 12.000 € presentada con 3 meses completos de retraso, el recargo del 4% son 480 €. Si pagas todo en plazo sin recurrir nada, la reducción del 25% deja el recargo efectivo en 360 € — un ahorro de 120 € solo por no discutir ni aplazar sin garantía. Durante años hubo dudas sobre si aplazar el propio recargo (en vez de solo la cuota) hacía perder la reducción. El Tribunal Supremo lo aclaró en la sentencia STS 1280/2022, de 13 de octubre de 2022: la reducción se mantiene aunque lo que se aplace, con garantía, sea el recargo, no solo la deuda principal. Si incumples cualquiera de los dos requisitos —por ejemplo, dejas de pagar una fracción del aplazamiento— Hacienda te reclama después la parte de la reducción que habías consolidado, sin más trámite que una notificación.
Plazos del modelo 303: de cuándo se cuenta el retraso
El recargo se cuenta siempre desde el día siguiente al fin del plazo voluntario de presentación, así que conviene tener claro el calendario completo:
| Periodo | Plazo de presentación |
|---|---|
| 1T (enero-marzo) | 1 al 20 de abril |
| 2T (abril-junio) | 1 al 20 de julio |
| 3T (julio-septiembre) | 1 al 20 de octubre |
| 4T (octubre-diciembre) | 1 al 30 de enero del año siguiente |
| Modelo 390 (resumen anual) | 1 al 30 de enero |
Si domicilias el pago, Hacienda adelanta el plazo unos cinco días en cada trimestre para poder procesar el cargo en cuenta a tiempo — un detalle que sorprende a quien está acostumbrado a presentar el mismo día 20 sin domiciliación y de repente lo hace unos días tarde sin darse cuenta.
Un requisito técnico que a veces genera rechazos y, con ellos, retrasos involuntarios: el artículo 27.4 LGT exige que la autoliquidación extemporánea identifique expresamente el periodo al que se refiere y contenga únicamente los datos de ese periodo, sin mezclarlos con otros trimestres. Presentar un 303 fuera de plazo “acumulando” IVA de varios trimestres en una sola autoliquidación no es válido y puede generar más problemas que el propio retraso.
Qué pasa si presentas tarde pero tampoco pagas
Presentar la autoliquidación extemporánea no basta por sí solo si además no ingresas la deuda ni pides aplazamiento, fraccionamiento o compensación en ese mismo momento. El artículo 27.3 LGT prevé que, en ese caso, además del recargo por extemporaneidad se apliquen los recargos e intereses del periodo ejecutivo sobre el importe de la autoliquidación — el mismo mecanismo de apremio que se activa cuando una deuda tributaria cualquiera no se paga en plazo. En la práctica, esto significa que presentar tarde y sin pagar ni aplazar puede acabar costando el recargo del art. 27 más un recargo ejecutivo adicional (que según el momento en que se regularice puede ir del 5% al 20%) sobre la misma deuda. Presentar y, en el mismo acto, solicitar aplazamiento con garantía es casi siempre mejor que presentar y dejar la deuda sin gestionar.
Modelo 303 sin cantidad a ingresar: el otro régimen que se suele pasar por alto
Muchos autónomos con actividad estacional o con más gasto que ingreso en un trimestre concreto presentan un modelo 303 con resultado a devolver, a compensar o cero. En estos casos, el recargo del artículo 27 no se aplica nunca, porque solo opera sobre cantidades a ingresar. Pero eso no significa que presentar tarde salga gratis: entra en juego el artículo 198 LGT, que sanciona con una multa fija de 200 € el simple hecho de no presentar en plazo una autoliquidación cuando no hay perjuicio económico para Hacienda. Esa multa se reduce a la mitad, 100 €, si presentas voluntariamente antes de que Hacienda te requiera — el mismo principio de premiar la regularización espontánea que rige en el recargo del art. 27.
Cómo evitar el recargo del modelo 303 en la práctica
- Dómicilia el pago del modelo 303. Además de ahorrarte el trámite de pagar aparte, la domiciliación obliga a presentar unos días antes del fin de plazo, lo que reduce el margen de error de última hora.
- Si sabes que no vas a llegar a tiempo, presenta antes de que puedas pagar. El recargo se calcula por meses completos de retraso en la presentación, no en el pago; presentar primero y solicitar aplazamiento después limita el recargo aunque el ingreso efectivo tarde unos días más.
- No esperes a “juntar” varios trimestres atrasados. Cada mes que pasa suma un punto porcentual más de recargo, y superar los 12 meses dispara el coste al incluir intereses de demora además del 15% fijo.
- Si Hacienda ya te ha enviado un requerimiento, no presentes esperando el recargo antiguo. A partir de ese momento el recargo ya no aplica y solo consigues acumular más intereses mientras decides — conviene regularizar cuanto antes dentro del régimen sancionador, porque también ahí las reducciones por conformidad y pronto pago (hasta el 70% combinado) reducen bastante el coste final.
- Revisa si tu declaración es realmente “a ingresar” antes de asumir que no pasa nada por presentarla tarde. El error de dar por hecho que “no hay nada que ingresar, así que no pasa nada” es lo que genera la mayoría de las multas fijas del art. 198 LGT que se podrían haber evitado presentando a tiempo, aunque fuera con resultado cero.
- Ten tus facturas al día durante el trimestre, no en los últimos días. La causa más habitual de un 303 tardío no es olvidar la fecha, sino no tener los datos listos a tiempo. Si además factura electrónicamente, comprueba que tu sistema cumple ya con Verifactu — un software de facturación conforme genera automáticamente los datos que necesitas para el 303, en vez de tener que reconstruirlos a mano el día 19.
Fuentes
- Artículo 27, Ley 58/2003 General Tributaria (texto consolidado), BOE
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, BOE
- Recargos aplicables por presentación extemporánea, manual práctico, Agencia Tributaria
- STS 1280/2022, de 13 de octubre, sobre la reducción del 25% del recargo, Iberley
- Artículo 198, Ley 58/2003 General Tributaria, BOE
- Interés legal y de demora en 2026, OCU
- Plazo de presentación del modelo 303, Agencia Tributaria
Escrito por José G. · Informático
Informático con más de 30 años de experiencia profesional, 20 de ellos gestionando documentación confidencial —tanto administrativa como sanitaria— en el entorno empresarial. NoLoDigoYo nace de esa experiencia práctica con datos sensibles: cada herramienta se apoya en cifras y fuentes oficiales verificables, no en opinión.
Preguntas frecuentes
¿Qué pasa si presento el modelo 303 unos días tarde?
Si lo presentas sin que Hacienda te haya requerido antes, pagas un recargo del 1% de la cuota a ingresar, más otro 1% adicional por cada mes completo de retraso (art. 27 LGT). Si te retrasas solo unos días dentro del primer mes, el recargo es del 1%, sin intereses de demora ni sanción.
¿Cómo se calcula el recargo exacto?
El recargo es 1% + 1% por cada mes completo de retraso, hasta un máximo del 12% al llegar a los 12 meses. Se calcula sobre el importe a ingresar de la autoliquidación, nunca sobre la base imponible. Si te retrasas más de 12 meses, el recargo pasa a ser un 15% fijo, y a partir de ese momento además se añaden intereses de demora sobre los días que excedan de los 12 meses.
¿Puedo reducir el recargo?
Sí, un 25%, si pagas la totalidad de la deuda (cuota + recargo reducido) en el plazo indicado en la notificación de Hacienda, sin solicitar aplazamiento ni presentar alegaciones. Un recargo del 4%, por ejemplo, se quedaría en un 3% efectivo con la reducción aplicada. El Tribunal Supremo aclaró en 2022 que la reducción también se mantiene si lo que se aplaza, con aval o seguro de caución, es el propio recargo.
¿Qué pasa si Hacienda me requiere antes de que yo presente?
Entonces ya no se aplica el recargo del art. 27 LGT, sino el régimen sancionador general del art. 191 LGT, mucho más severo: una sanción de entre el 50% y el 150% de la cuota dejada de ingresar, según la gravedad (leve, grave o muy grave) y si hubo ocultación o medios fraudulentos. Presentar por tu cuenta antes de cualquier requerimiento siempre sale más barato.
¿El recargo se aplica también a declaraciones sin cantidad a ingresar (negativas o a devolver)?
No. El recargo del art. 27 LGT solo se aplica cuando hay una cantidad a ingresar. Si tu modelo 303 sale a devolver, con resultado cero o a compensar, presentarlo tarde no genera recargo, pero sí una multa fija de 200€ por el art. 198 LGT, reducida a 100€ si lo presentas voluntariamente antes de cualquier requerimiento.
¿Qué intereses de demora se aplican en 2026?
El 4,0625%, el mismo tipo vigente desde 2023, aplicable de forma provisional en 2026 mientras no se apruebe una nueva Ley de Presupuestos Generales del Estado que fije un tipo distinto. Este interés solo se aplica a la parte del retraso que supere los 12 meses; dentro del primer año no hay intereses, solo el recargo por mes.
¿Puedo aplazar el pago y aun así beneficiarme de la reducción del 25%?
Sí, siempre que el aplazamiento o fraccionamiento se garantice con aval bancario o certificado de seguro de caución y lo solicites al presentar la autoliquidación extemporánea (o antes de que acabe el plazo de pago de la liquidación del recargo). Si no aportas esa garantía, o incumples los plazos del aplazamiento concedido, Hacienda te exige después la parte de reducción no consolidada.
¿Cuáles son los plazos de presentación del modelo 303?
Trimestralmente: el 1T vence el 20 de abril, el 2T el 20 de julio, el 3T el 20 de octubre y el 4T el 30 de enero del año siguiente. Si domicilias el pago, el plazo se adelanta unos días en cada trimestre. Además, en enero hay que presentar el modelo 390, el resumen anual del IVA, salvo que realices exclusivamente operaciones exentas.